10月12日下午,财政部和税务总局发布2026年第29号公告,新能源汽车出口退税由13变为9%,自明年4月1日起执行,包括插电式混合动力,增程式混合动力和纯电动汽车,以及其他机动车。
笔者认为:这次新能源汽车出口退税“退坡”选择的时机非常精巧,蕴含深层次战略意图,其产生的影响可能远超《中欧汽车新协定,几家欢喜几家愁》所做预测。
1 引发行业“清场”
根据国家有关部门统计,2025年度中国出口汽车超过830万台,总货值将近1万亿元人民币。权威机构推算,汽车行业(含零部件)出口退税超过1200亿元人民币。
2025年度,国内31家重点车企(含合资)净利润合计1007亿元人民币,其中12家主要乘用车上市公司,净利润合计546亿元人民币。
“退税千亿”,“净利千亿”,可以说出口对于国内汽车企业而言几乎就是“生命线”。-4%,这一刀砍下来的是净利润,足以砍的“血肉模糊”,投机者将不得不退场。
加之,上半年财政部和税务总局第2号公告,第二次下调电池(含动力电池和储能电池)、光伏等产品出口退税,出口退税率由9%降到6%。
动力电池出口退税“退坡机制”,预示着国内新能源汽车出口退税仍有较大下调空间,这将极大震慑资本对“长尾”企业和落后产能的侥幸心理。一句话:落后就会被清场!
2 精巧的改革契机
必须强调:出口退税不是财政补贴,而是符合世贸组织(WTO)规则的正常举措。
笔者和国内某资深证券分析师交流时,他强调:根据世贸组织前身关贸总协定(GATT)1994 第十六条,相关注释和补充规定讲得很清楚:退还与所缴数量相当的国内税,不能算补贴。
世贸组织《补贴与反补贴措施协定》(SCM)附件一(g)(h)项把这层意思说得更直白:只有间接税的免除或退还“超过”了对国内同类产品征的税,超出那部分才算禁止性补贴。
对可再生能源和新能源汽车提供财政补贴和支持政策,也是符合全球应对气候变化之《巴黎协定》相关规定,也是欧美日韩的通行做法。之所以我们在合规事项上做出“让步”,完全是因为欧美自己把新能源产业“干砸了”。
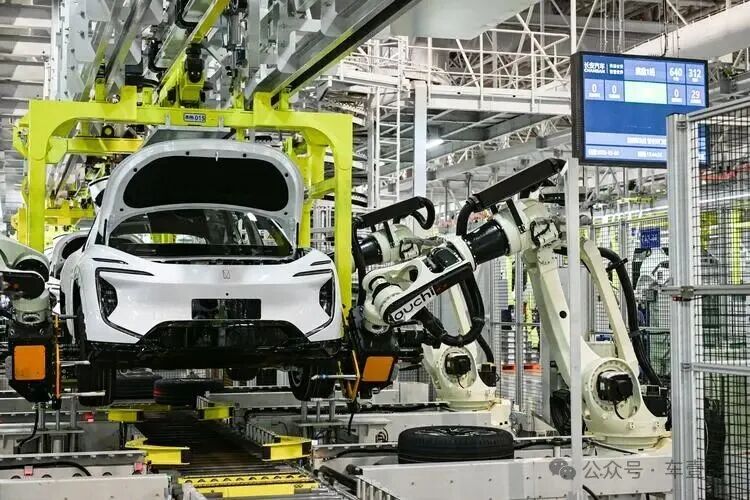
长期以来,国内落后汽车产能出清一直是一个大难题,涉及复杂的地方利益、资本利益和国家政策博弈。
此次,借助中欧贸易投资磋商机制第二次例会(北京)谈判成果,实施新能源汽车出口退税“退坡”,彰显出国家层面的“受迫性”,客服了国内改革的层层阻力。
同时,下调新能源汽车出口退税,对‘弱混’汽车出口继续给与13%的出口退税。过去三年,日本企业原有的‘弱混’汽车核心专利保护期已经失效,避免了“中国大规模出口‘弱混’汽车,却不得不给日本‘上贡’”的不利局面。
3 悲喜毕竟不相通
笔者认为:本次下调新能源汽车出口退税,对新能源卡车“新势力”几乎是灭顶之灾;对于拥有高性能和大排量内燃机的企业是明显;对于新能源汽车为主的乘用车企业,将不得不“补课”。
本次下调新能源汽车出口退税,不是一次“孤立行动”,而是最高决策层应对内外部环境变化,产业政策“工具箱”调整的冰山一角,准确的说:这是一次国家汽车产业政策“柔性”执行的预警。
参照动力电池出口退税调整先例,这次新能源汽车出口退税下调4%,仍有3%的潜在调整空间。纵观全球汽车整车企业,除了丰田和现代之外,2025年度再无一家汽车企业净利润率超过7%!
受此影响,中国汽车产业将不得不应欧美国家“要求”,在传统燃油车领域与全球领先企业进行“公平竞争”,也是我们叩开美国市场的一次“有条件”技术竞争预演。也就是说,未来相当长的时间,先进内燃机技术将成为中国汽车汽车走向全球的必要因素。
就此而言,蔚来和吉利的合作将不再局限于充换电领域,某一天蔚来推出燃油动力的“第四品牌”未尝可知。类似“零跑汽车+一汽集团+斯特兰蒂斯”中外新旧造车势力,以“资本+技术+市场”为纽带相互融合模式或将大行其道。
目前,国内卡车领域的“造车新势力”,以及宇通、长城、比亚迪和领程等“跨界新势力”,多数采用纯电+混合动力(插混和增程)的技术路线。
笔者认为,新能源汽车出口退税“退坡机制”,将迫使“新势力”和“跨界势力”转型发展。以中国重汽和福田为代表的老牌卡车出口大户,将不受新政策的负面影响。
未来展望
好在,国内诸多乘用车企业并未放弃汽油机技术迭代,譬如上汽、奇瑞和长安持续深耕海外市场的企业,特别是吉利和长城这种拥有大排量高性能汽油机技术,又掌握智能汽车技术的企业,将在新能源汽车出口退税“退坡机制”中大大受益。
以理想、小鹏、小米和问界等企业为代表,已经在国内市场取得优势地位的“造车新势力”,将不得不考虑新的产品布局,尤其是欧美市场对大排量高性能内燃机汽车产品的消费存量,通过弱混技术照样可以满足节能和环保的要求。
笔者认为:西方国际贸易素来有“萧规曹随”的普惠传统,中欧贸易投资磋商机制产生的合作共识,也会延顺到中美贸易投资谈判。以“下调新能源汽车出口退税”为筹码,换取非歧视性“传统能源汽车市场准入”,或将成为中国汽车进入美国市场的双方谈判主题。