11月5日,世界互联网大会的议题来到了第二篇章——“技术与重构:谁将拥有下一代汽车的定义权”开场,发问人、乌镇荟理事长、中汽中心副总经理周华把两个问题摆在台面上:算力越高,体验是否就越好?模型越先进,汽车是否就越安全?他的注脚只有一句——“汽车不是普通的消费电子产品,任何技术创新都必须经得起复杂场景、长期适用和安全可靠的考验。”
乌镇荟理事长、中汽中心副总经理 周华
01 先算账:2000 TOPS 解决不了 200 TOPS 的问题
东软集团高级副总裁兼东软智行CEO简国栋说得最直:“大力出奇迹的时代肯定会落幕。”他的解释是一段产业史:过去技术和产业体系不完善,靠“上2000个TOPS掩盖了所有的技术”,这套打法会渐渐退场。
博世智能驾控中国区总裁吴永桥把这笔账算到了元器件。只算DDR:三星、美光、长鑫三家供应,全球统一价,“3.3到3.5美元,没有任何人能谈判”。
博世智能驾控中国区总裁 吴永桥
后果具体到车上:最基本的燃油车,只有基础ADAS和基础座舱,成本也要涨2000到3000元;配上高阶智驾和好一点的座舱,涨4000到8000元;高阶智驾加8397座舱,涨1万到2万元;最豪华的配置,“2万到2.5万元”。“我晚上都睡不着觉。”
他的方案是反向的:一段式端到端,“跑200 TOPS就很好”,为什么要700、1000、2000?大算力带来更大的带宽和DDR,48G、64G甚至128G,“其实没必要”。
在他眼里,特斯拉真正让人服气的不是参数,是三个“极致”:极致的安全、极致的舒适、极致的信心。他提到一个数字:横向响应的时延,特斯拉是64毫秒,人眼约200毫秒,“比人眼快3倍,所以在你还没看到的时候,它已经看到了”。
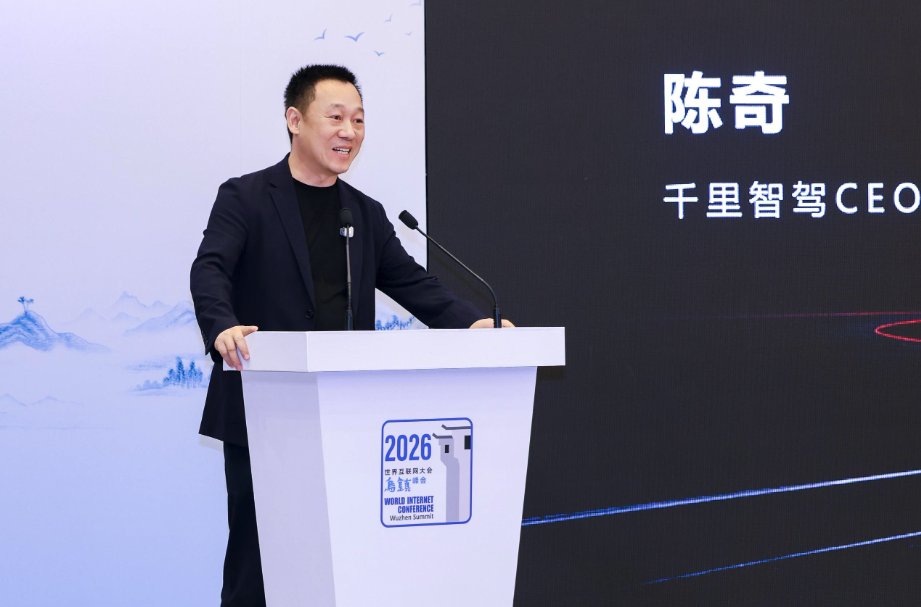
千里智驾CEO 陈奇
千里智驾CEO陈奇的判断落在另一侧:竞争只剩两个关键词——模型与工程。“大模型决定智能化的上限,工程体系决定交付能力和效率。”他给了一个新词“含模量”:不看链路里用了多少模型,而看模型本身的质量。他也补了那个例子——路边滚过来一个球,识别是感知;预判球后面可能跟着一个追出来的孩子,是因果推理。这一层,靠规则补不出来。
他给出的节奏是“三代并发”:量产一代、研发一代、预言一代,用A、B双板交替迭代避免能力回退;L2与L4共用一套数据平台和仿真评测标准,L2的海量数据喂给L4,L4的长尾能力反哺L2。
Momenta副总裁 顾功尧
Momenta副总裁顾功尧把它归成“不可能三角”:功耗、车规可靠性、成本。参数还要往上走10倍甚至100倍,通用芯片顶不住,解法是“大模型定义芯片”。他给的进度表是:量产车130万台、真实里程200亿公里、每月新增约10万辆,2028年前后到1000亿公里,“2028年会成为L3、L4的引爆点”。他还提到软硬件协同之后的一个变化:智驾体验过去大约两年提升10倍,有了大模型专用芯片,“可能变成每年10倍”。
不过,在大模型不再构成壁垒之后,吴永桥列出了三道坎:工程落地、公司运营、全球合规。“智驾交付生不如死。”
02 定义权:甲方的位置正在变
周华的第二个问题问得更具体:下一代汽车的定义权,究竟取决于核心技术、用户和数据,还是跨领域的系统集成?
尹同跃的开场像玩笑,也是实情:“在智能化浪潮下,甲方正在取得乙方的地位,不得不拥抱AI。”
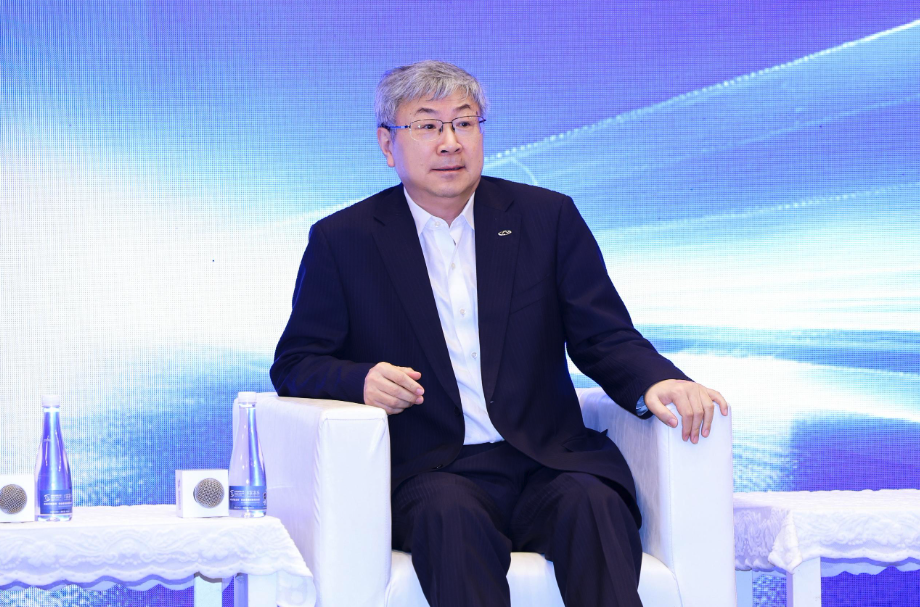
奇瑞汽车股份有限公司董事长 尹同跃
但他紧接着划了红线:“主机厂是离客户最近的一方,因为离客户最近,所以要对客户负责。”技术可以合作,客户价值、客户心智、客户安全不能交出去。“甚至客户的体验度不是那么重要,但客户的安全是最重要的。”他转述德国人的一句老话:这个行业是“离客户最近的一条狗”,因为最近,所以要对客户负责。
他还给“全栈自研”泼了冷水:“每家都提出庞大的开发计划不现实,术业有专攻,智驾、芯片应该交给科技公司。”但在标准上他主张当仁不让:电动化时代中国应承担全球标准制定者的角色,智舱、智驾的应用端也要有自己的标准。
地平线创始人兼CEO余凯把边界说得更清楚:“不造车,只做技术赋能者。”他不谈颠覆:“行业不存在那么多颠覆,更多是恪守本分。”今年地平线出货超过500万套,95%不是自己交付,而是通过合作伙伴——包括与博世合作拿下印度市场的铃木项目。
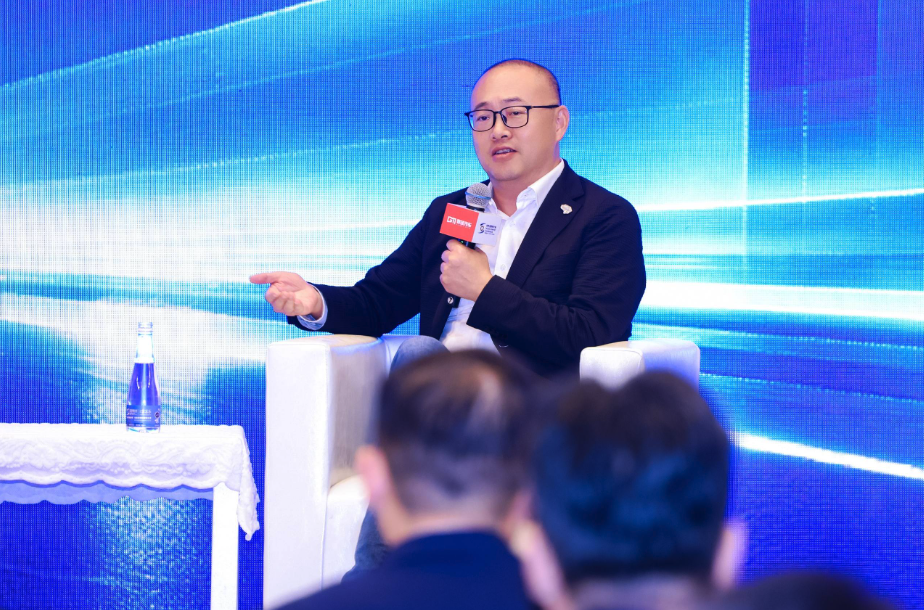
地平线创始人兼CEO 余凯
关于DDR,他补了更具体的轨迹:“今年年初大概3美金,现在至少16美金,昨天三星说明年28美金。”
他还讲了一个“替补”的故事:英伟达芯片涨价、有last order,“我又来机会了。这个机会不是我争取来的”。“讲自己啥都会做,最后都死掉了。”
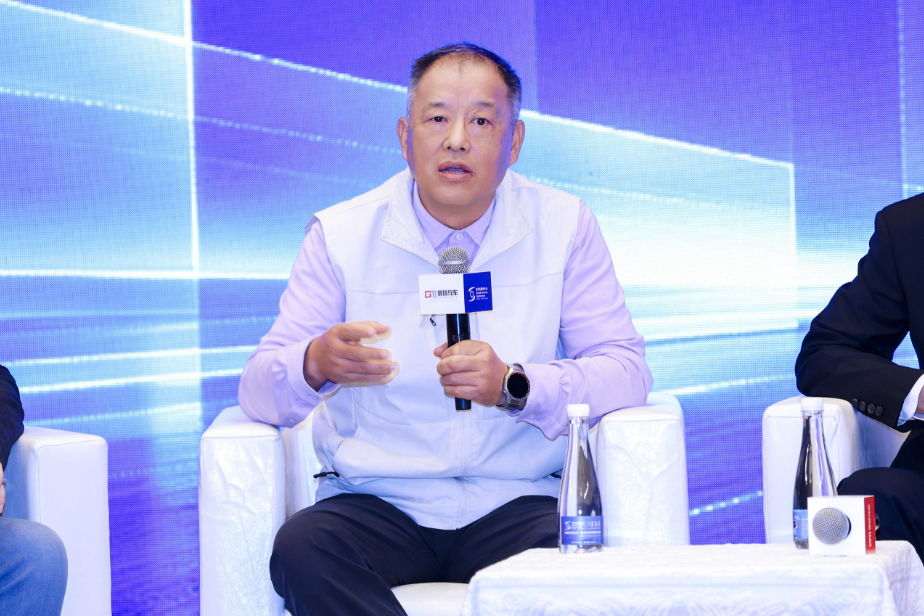
奇瑞汽车副总裁 邬学斌
奇瑞汽车副总裁邬学斌把主机厂该握的三项能力收拢:定义权、技术判断力、数据能力。“没有场景定义权,你可能只能做代工厂了。”技术固然重要,对技术的判断力比技术本身更重要;数据能力的关键不在收集,而在组织怎么用。
科大讯飞总裁吴晓如认这个定义权:“肯定是汽车厂商,因为用户首先买的是汽车厂商的车。”他把自己的角色叫作Tier0.5——“更多是提供信息,技术走到哪一步了,但最终定义还是汽车厂商”。
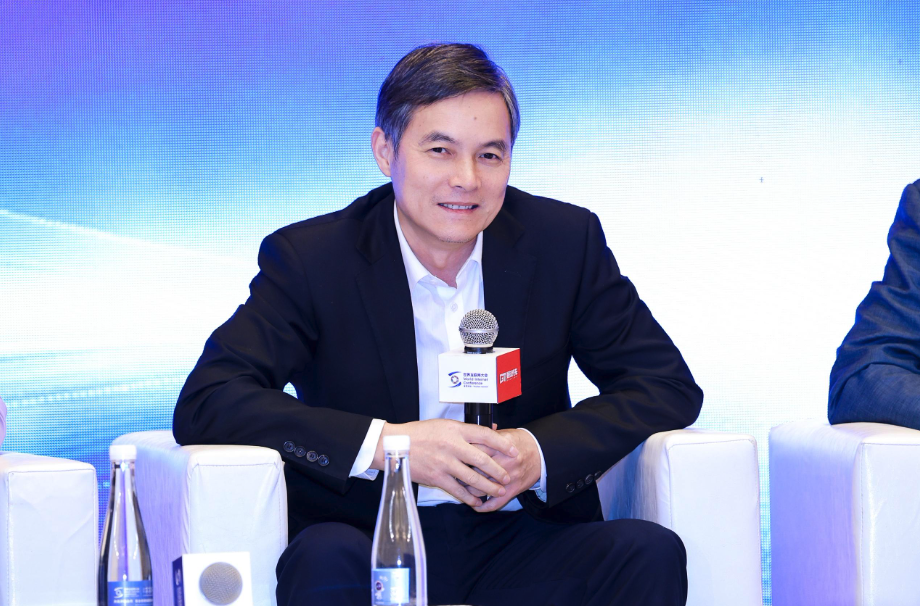
科大讯飞总裁 吴晓如
对中美差距,吴晓如的判断是:最基础的技术上,美国还走在我们前面,算力性价比更高,“但它也没把我们甩掉”;而在场景创新上,中国不会落后。
中汽中心周华给责任兜底:再怎么逃避,也逃避不了“整车企业是第一责任人”。
03 自嗨与差距
吴永桥还抛了一个“反共识”:汽车很难成为第三空间。“手机是24小时和人相伴的长期伴侣,是长期的流量入口;汽车只是短暂的碎片化时间。”他们为主机厂做过上百个座舱项目,订咖啡、订餐馆、订机票,后来发现用的人很少。
博世智能驾控中国区总裁吴永桥
斑马智能首席技术官司罗不同意。“座舱有它不可替代的价值和优势。”理由是人在车里看小屏容易发晕,座舱的稳定性、屏幕、传感器、能耗条件都不同,交互形式天然更多;端侧模型还能把硬件价值挖出来。“国内智能座舱相比欧美主流能力,不是领先1到2年,是领先1到2代。”
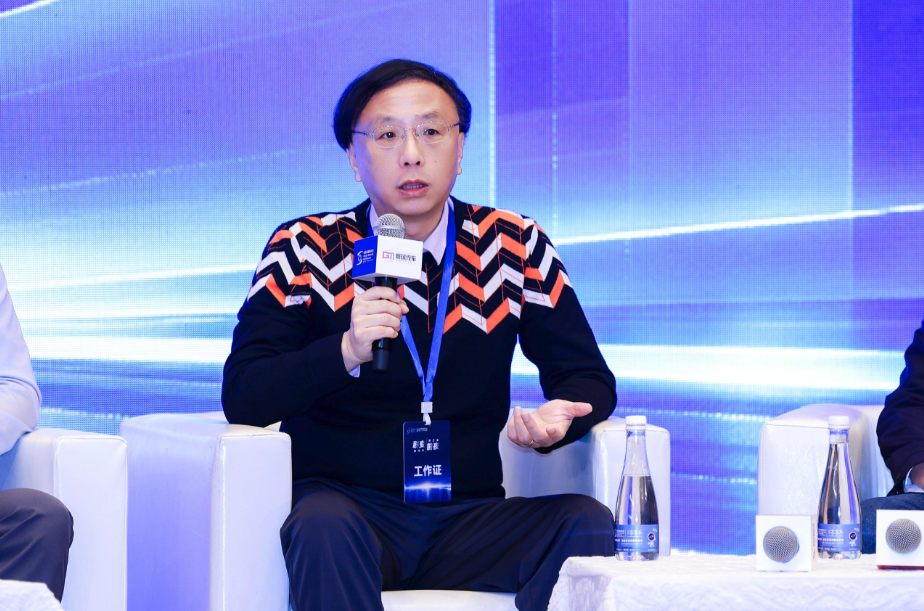
斑马智能首席技术官 司罗
他甚至把内存涨价看成机会:模型是不是一定要100B、35B、23B,能不能减下来、做得比云上还好——“这恰恰是我们靠技术做出差异化的机会”。
轻舟智航联合创始人、总裁侯聪专攻的是“普惠的城市NOA”,今年已陆续交付几十款车型,“我们吃的是百家饭”,平台一开始就得适配不同车企的硬件和功能。他给了这场中美对比一个更克制的答案:技术范式上,中国供应商跟得上特斯拉,甚至有些基础点有自己的创新;但工程化与安全性“整体还是有差距”。“它的工程做得非常细,对安全的要求非常严格”,鬼探头场景的反应速度就是例子。
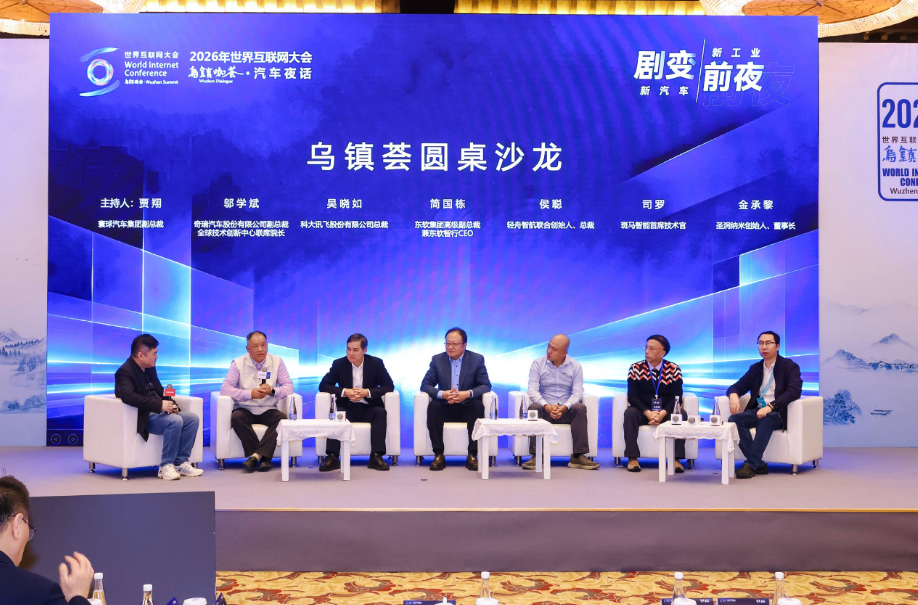
邬学斌提了一个没人接的问题:“在美国,为什么不提L2、L3、L4?FSD一个版本一个版本往前迭,直接拿出一台没有方向盘的车。我们这边拼命说这是L2++++,我是2.9999。”他说自己的脑袋算力不够,没有答案。
做材料的金承黎从另一个维度提醒:新材料关系到安全、效率甚至轻量化,需要主机厂在验证、标准、协同开发三个层面给出通道。“材料强则整车强。”
写在最后
周华的两个问题,最后没有标准答案。
但现场的收敛很清楚:算力是必要条件,不是定义权。定义权属于离用户最近、并且愿意为安全负责的那一方。
这也是“大力出奇迹”落幕的真正含义——落幕的不是算力,而是用算力掩盖问题的思路。
余凯有句话,或许更适合放在这里:企业经营不一定是赢,更重要的是健康地活着。智驾的下半场也一样,比谁峰值更高,不如比谁活得更久。