近日,比亚迪官方宣布,旗下个性化品牌方程豹汽车 60 万台销量达成。
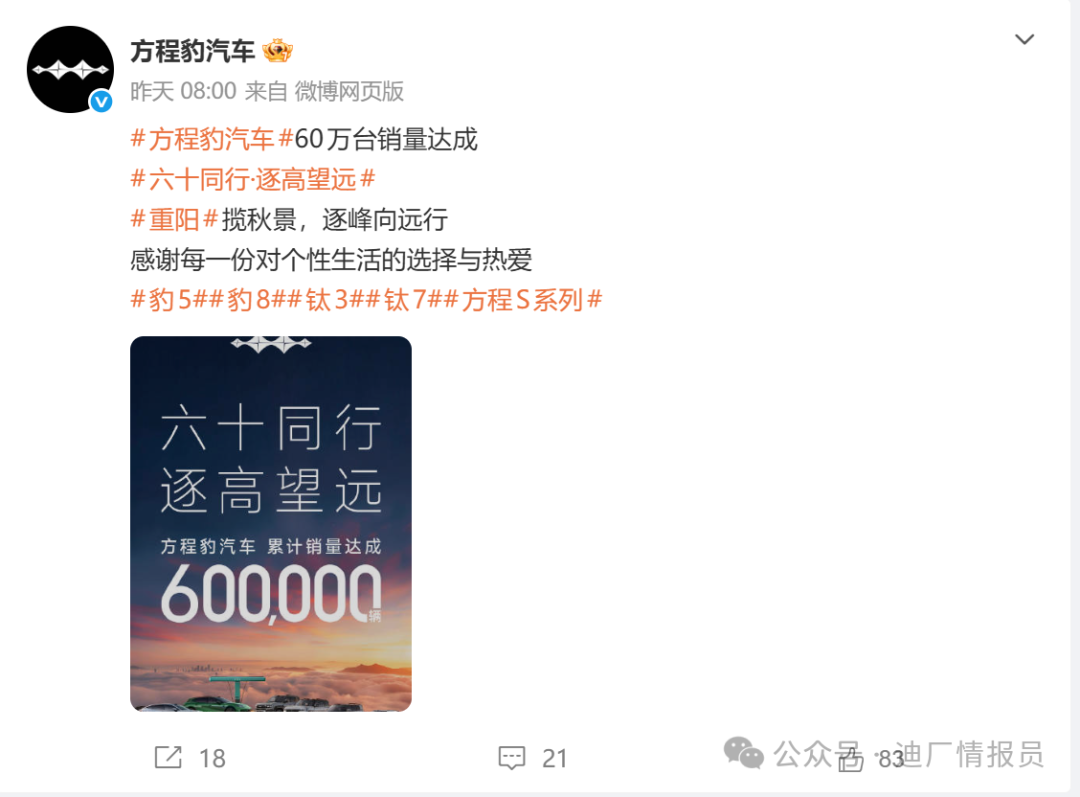
自2023年7月,方程豹汽车正式发布品牌 LOGO,到今天达成60万销量,方程豹用了3年。60万是一个值得庆祝的里程碑,但从这个销量里分析,方程豹也没有称的上完全胜利。
一、销量结构:单车型依赖度处于高位
9月,方程豹交付 43,181 辆。同比增长 79%,环比增长 3.9%,连续三个月站上 4 万辆。钛7 单车型占品牌交付量的 74.4%,豹5 与豹8 合计仅 12.1%。
按 9 月结构计算,赫芬达尔指数(HHI)约为 5,776,显著高于 2,500 的高度集中阈值。CR1 即交付量第一的车型占品牌比重,达到 74.4%。
该指数的算法是把各车型份额平方后相加,份额按百分数计,结果落在 0 到 10,000 之间。判定标准沿用美国司法部与联邦贸易委员会在横向并购审查中的划分。低于 1,500 为未集中,1,500 至 2,500 为中度集中,高于 2,500 为高度集中。5,776 已超过阈值一倍以上。
需要说明的是,HHI 原本衡量的是市场集中度,此处借用它衡量品牌内部的车型集中度,计算对象是车型份额而非市场份额。
换一个更直观的说法。用 10,000 除以 HHI,得到等效竞争者数量约 1.7 家。9 月的方程豹在结构上更接近一个只有一款主力车的品牌,而不是一个五款车在售的产品矩阵。
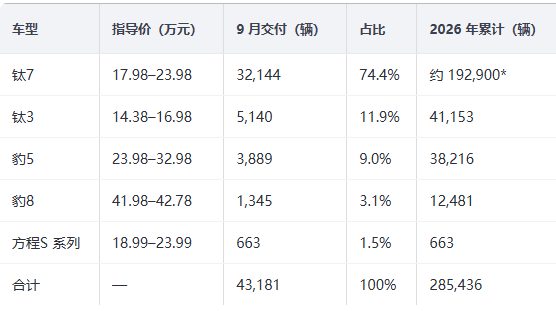
钛7 的内部结构值得关注。插混版本 18,273 辆纯电闪充版 13,871 辆,纯电占比 43.2%。双动力并行降低了补能条件对客群的约束。这是它覆盖半径大于同级纯电方盒子的主要原因。
历史结构方面,2023 年品牌交付 5,712 辆,2024 年 56,388 辆,2025 年 234,637 辆,同比增长 316%。
2026 年 1-9 月交付 285,436 辆,同比增长 79.02%。从 50 万辆到 60 万辆用时 74 天。
豹8 环比增长 21.7%,但绝对量为 1,345 辆。在 42 万元价位,该规模属于细分市场的常态上限,不宜按月销波动做趋势判断。
二、价格结构:规模扩张未伴随均价上移
品牌成交均价 22.2 万元,10 月披露口径为 22.3 万元。分车型看,钛7 为 20.9 万元,豹8 为 39.7 万元,两者价差 18.8 万元。
销量结构向 20 万元级集中的同时,均价保持稳定,说明高端车型的存量贡献仍在。但边际增量几乎全部来自钛7,均价上行缺乏动力。
集团层面,9 月方程豹、腾势、仰望三家合计占比亚迪集团销量 13.04%,2025 年同期约 9%。
需要区分两个概念。均价稳定不等于品牌向上,它也可能来自低价车型放量与高价车型维持现状的组合。
海外:渠道复用与品牌归属的取舍
2026 年 1-7 月,方程豹出口 40,322 辆。分车型为豹5 16,609 辆、钛7 15,470 辆、豹8 7,434 辆、钛3 809 辆。
出海初期的路径是复用腾势渠道。豹5 以腾势 B5 命名,2026 年 7 月在古德伍德速度节完成欧洲首发。
豹8 以腾势 B8 进入澳大利亚。钛3 以腾势钛3 于 5 月首批 9 辆落地拉美。效率与代价同时存在。效率是无需重建经销网络,可借用成熟的渠道与售后体系。代价是品牌认知沉淀在腾势名下,方程豹在海外长期以一个车系的形式存在。
钛7 是首个以方程豹本名出口的车型。8 月 4 日自小漠港发运 3,725 辆至阿联酋。9 月钛7 全球交付 32,144 辆、国内 24,000 辆。据此测算出口约 8,100 辆,占该车型当月交付的 25.2%。
按 1-7 月出口 40,322 辆、同期品牌销量约 15.9 万辆测算,出口渗透率约 25%,高于比亚迪主品牌的整体水平。
这说明方程豹的产品形态在海外具备独立竞争力。
产品周期:2027 年一季度是兑现窗口
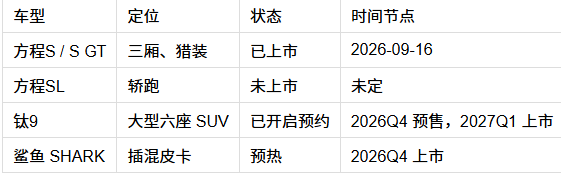
方程S 系列已进入交付,9 月 663 辆,处于产能爬坡初期。该系列承担轿车品类从零到一的验证任务。单月交付能否在四季度破5千,是判断其是否具备第二条增长曲线资格的最低标准。
钛9 是产品周期的关键。车身尺寸 5,270×1,999×1,850mm,轴距 3,130mm,六座布局。动力为 1.5T 插混配 66.48kWh 二代刀片电池,WLTC 纯电续航 310km,双电机四驱综合功率 400kW。标配后轮转向与天地尾门。计划四季度预售,2027 年一季度上市。
鲨鱼皮卡基于 DMO 平台,采用 1.5T 双电机插混,计划四季度上市。该车型已在海外销售数万辆,国内表现可检验皮卡政策放开后的真实需求。
结论
60 万辆验证了方程豹具备大众化产品定义能力,尚未验证其高端化能力。前者由钛7 完成,后者的答案在钛9 的定价里。方程豹后续的发展还有以下风险。
风险一,单车型依赖度过高。钛7 若遭遇竞品分流,品牌整体交付波动将被放大。
风险二,海外品牌归属尚未解决,长期不利于溢价能力建设。
风险三,30 万元以上价格带的竞争强度高于 20 万元级,钛9 的的定价将会很关键。