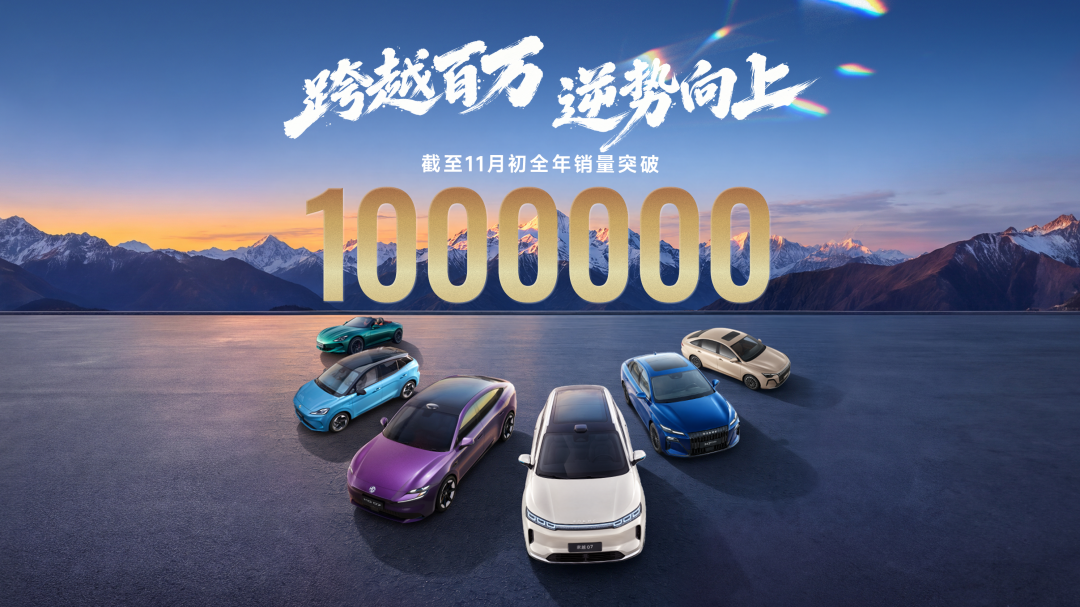
截至11月初,上汽集团旗下乘用车分公司2026年内销量正式突破100万辆,迈入百万辆阵营,并创下历史新高。对于一家乘用车企业而言,百万辆是规模门槛,也是体系能力的检验线。更值得关注的是,上汽乘用车达成这一目标时所处的市场环境并不宽松:行业存量竞争持续加剧,新能源政策红利逐步退坡,头部集团与新势力企业同时在多个价格带展开密集布局。在这样的背景下,上汽乘用车不仅实现了销量规模的历史性突破,还在排名、增速和销量结构上同步向上,其百万辆的含金量由此可见。
榜单前五席中唯一非集团主机厂
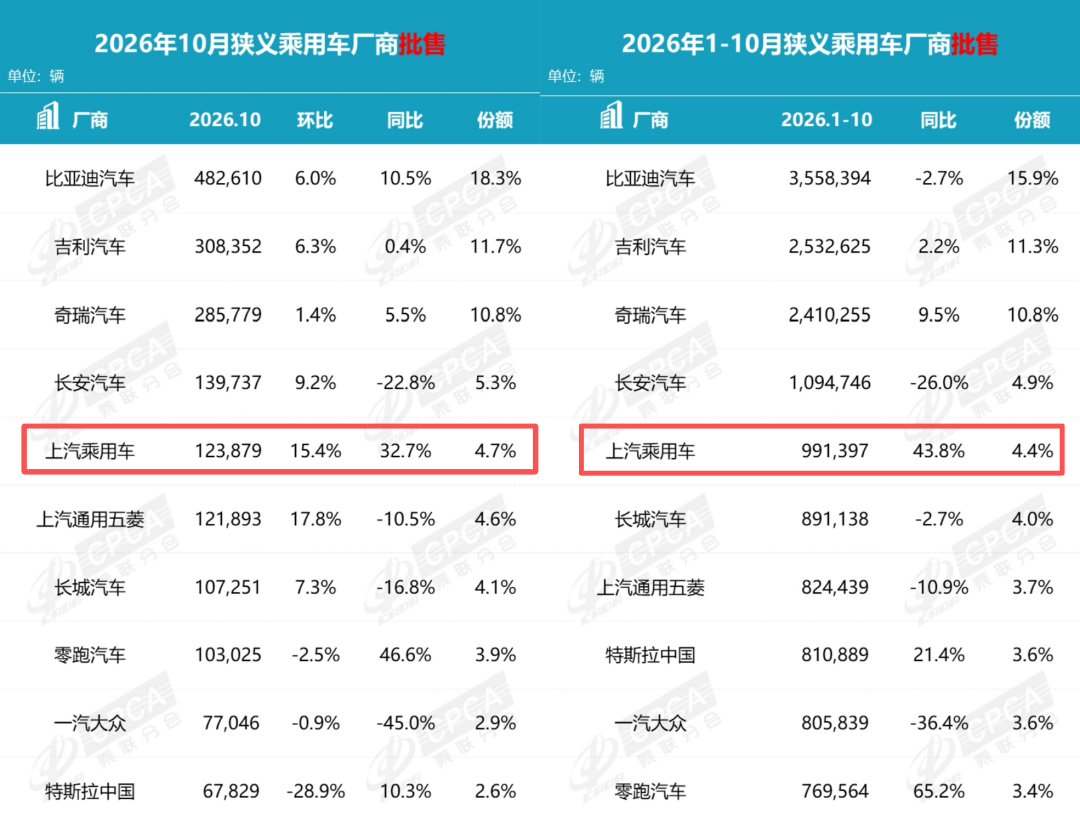
乘联会十月榜单提供了一个直观的观察窗口。2026年10月,上汽乘用车狭义乘用车批售销量为123879辆,环比增长15.4%,同比增长32.7%,市场份额为4.7%;1-10月累计批售销量达到991397辆,同比增长43.8%,市场份额为4.4%。单月销量与累计销量均进入乘用车企业排名TOP5,而且在前五席中,上汽乘用车是唯一的非集团主机厂。
这一排名的意义不只在于数字位次。前五名中的其他企业大多依托集团化资源体系参与竞争,而上汽乘用车以荣威、MG双品牌矩阵和体系化产品能力,在头部集团环伺的格局中占据五强席位。这说明其增长并非依赖单一车型的短期放量,也不是依靠阶段性市场机会,而是建立在双品牌协同、产品谱系完善和体系效率提升的基础之上。对于自主品牌而言,能够在集团化竞争格局中凭自身品牌矩阵进入前五,本身就是体系能力的一次集中体现。
从月度走势看,上汽乘用车自2026年4月起连续7个月单月销量稳定在10万辆以上。连续多月保持这一水平,意味着其销量增长已经形成常态化节奏,而不是个别月份的偶然冲高。累计销量在不到11个月的时间内突破100万辆,也进一步印证了其增长具有持续性和稳定性。规模突破与排名提升同时发生,说明上汽乘用车在2026年的增长不是单点突破,而是整体经营质量上移的结果。
百万级车企中增速第一
上汽乘用车百万辆的含金量,不能只看规模,还要看增速和增长效率。上汽乘用车1-10月累计销量同比增长43.8%,在2026年百万级销量阵营中增速排名第一,且领先第二名34.3个百分点。第二名增速为9.5%,两者之间的差距超过34个百分点,增长势头在百万级车企中明显领先。
这一增速数据需要放在两个层面理解。第一,上汽乘用车是在销量基数已经接近百万辆的情况下实现43.8%的增长,基数越大,保持高增速的难度越高;第二,其增长发生在行业存量竞争加剧、新能源政策红利退坡的阶段,并非单纯依靠市场扩容带来的自然增长。换言之,上汽乘用车是在相对收缩或竞争更加激烈的市场环境中,通过体系能力争取到了更大的份额。这种增长方式比单纯依赖行业风口更具可持续性。
从销量规模的变化轨迹看,上汽乘用车近三年销量逐年攀升,2026年不到11个月累计销量便突破100万辆,逆势进入百万辆阵营。规模、排名、结构三个维度同时向好,说明其增长并非以牺牲结构为代价换来的数量扩张。相反,新能源占比的快速提升和双品牌爆款的接力出现,构成了规模增长的内在支撑。增速领先与结构优化同时成立,才是上汽乘用车百万辆最值得关注的地方。
新能源渗透率跃升
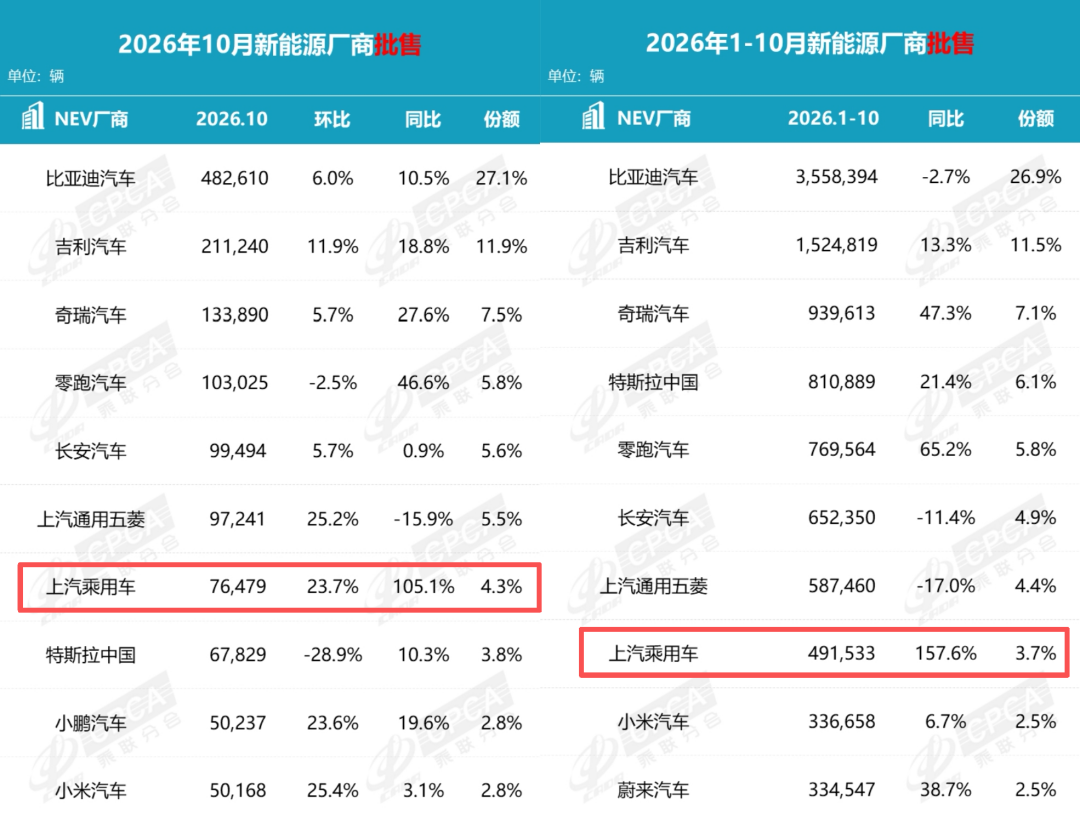
上汽乘用车2026年销量结构的变化,集中体现在新能源板块。1-10月,上汽乘用车新能源累计销量为491533辆,同比增长157.6%,在新能源TOP10企业中增速排名第一。10月单月新能源销量为76479辆,同比增长105.1%,环比增长23.7%,市场份额为4.3%。从排名看,上汽乘用车10月新能源单月销量进入企业排名TOP7,新能源累计销量位列乘用车企业排名TOP8,在竞争激烈的新能源赛道稳居第一梯队。
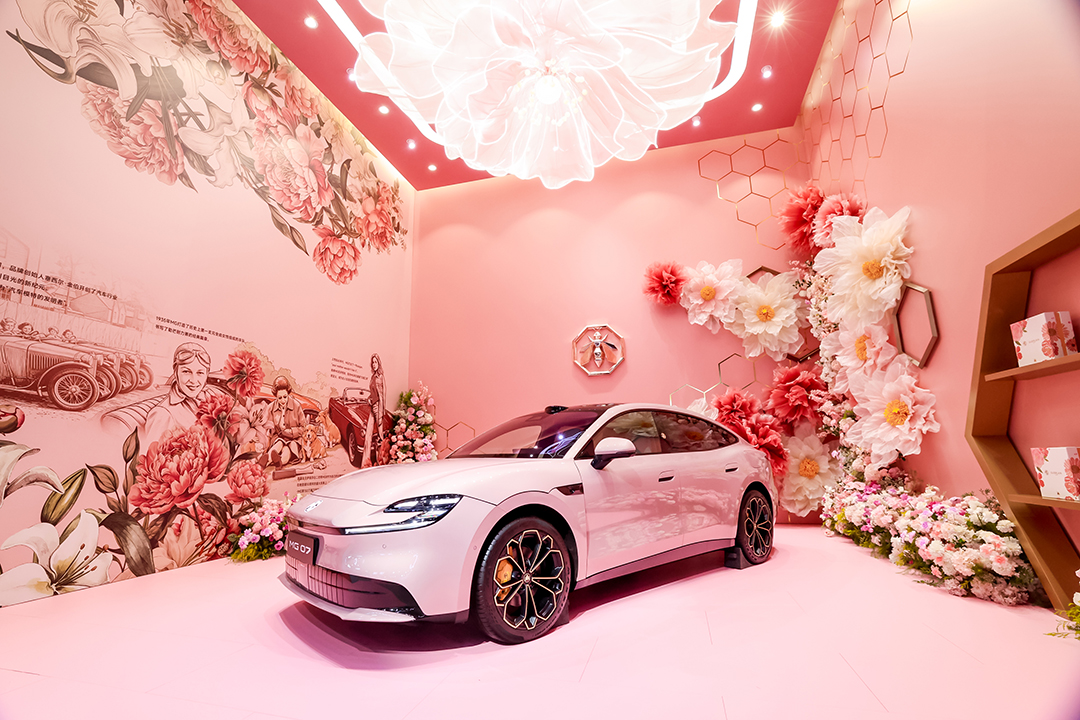
更值得注意的是新能源渗透率的变化。2026年1月,上汽乘用车新能源渗透率为36.4%,到10月已经攀升至61.7%。不到一年时间,新能源渗透率提升超过25个百分点,电动化已经成为驱动企业增长的主要力量。这一变化说明,上汽乘用车的销量增长并非主要依靠传统燃油车维持,而是由新能源产品放量带动。对于一个正在推进体系变革的乘用车企业而言,渗透率的快速提升意味着产品结构、技术储备和供应链协同已经开始形成合力。
从行业比较看,上汽乘用车新能源增速在TOP10企业中排名第一,且增速表现优于蔚来、小鹏、理想、小米、特斯拉等头部新势力。这一对比并不意味着简单的排名胜负,而是说明上汽乘用车在新能源赛道上已经具备了与头部新势力同台竞争的增长速度。新能源板块不再是需要依靠燃油车输血的补充业务,而是能够独立支撑企业规模向上的核心板块。规模、排名、结构三维跃升,最终都落在新能源渗透率和新能源销量的实际表现上。
荣威与MG形成左右互补
上汽乘用车百万辆的另一条线索,是荣威与MG双品牌的爆款接力。双品牌共享底层技术与供应链体系,一体式热管理、半固态电池、AI原生架构、AI原生座舱等高端技术相继落地,并通过规模化应用摊薄研发成本。同时,上汽携手华域、延锋、清陶、Momenta等体系伙伴,通过整零协同让高端配置进入主流价位,使荣威和MG的新车具备更强的技术优势。双品牌并非简单叠加产品数量,而是在技术共享和供应链协同的基础上形成左右互补。
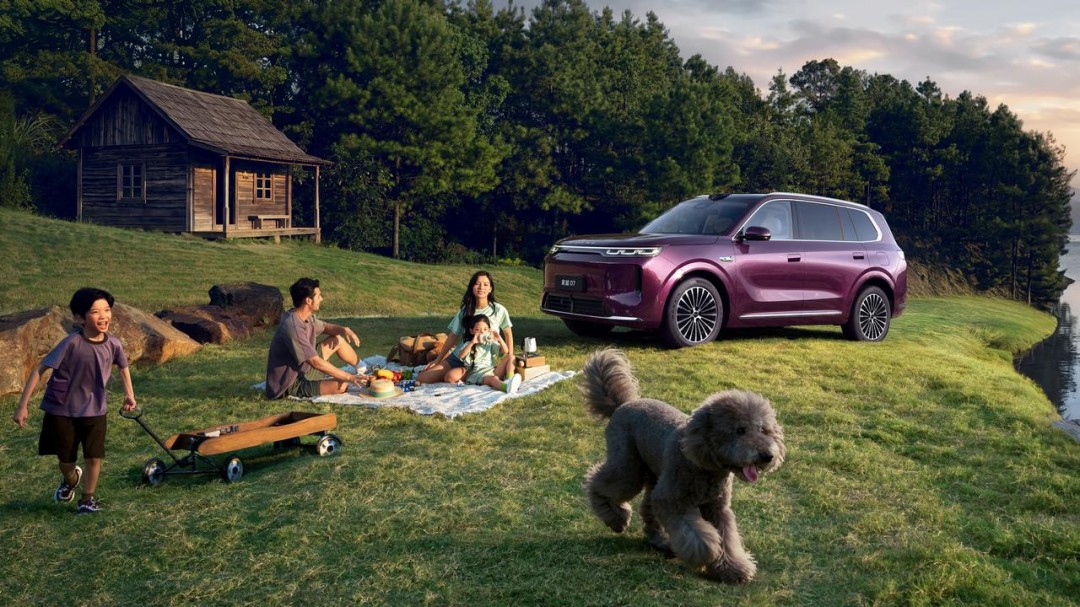
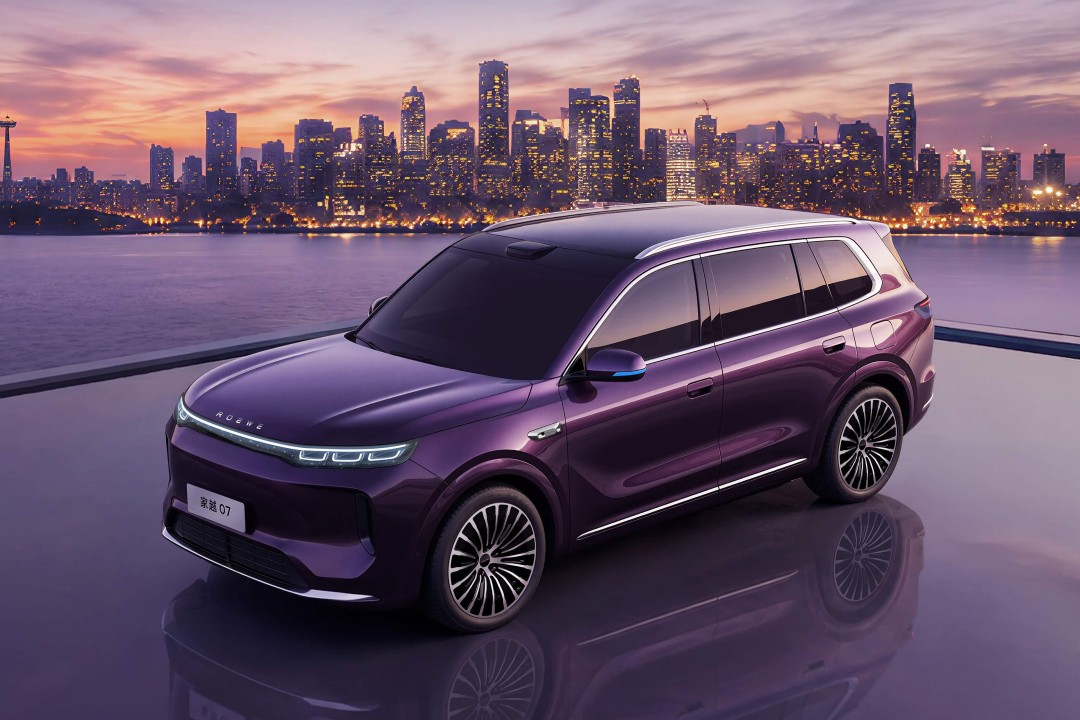
荣威品牌借20周年契机完成战略升级,从“互联网汽车先行者”转向“AI原生汽车定义者”,联合字节火山引擎发布荣威家越AI原生汽车,全球首发CPPAI原生技术架构。基于该架构打造的荣威家越07于10月23日正式上市,上市1分53秒大定破万,预售阶段累计小订达到51827台;11月1日开启全国交付后,首周交付即达5000台,在增程细分市场展现出较强的竞争实力。荣威家越07的表现说明,荣威品牌向上突破并非停留在概念层面,而是已经转化为可交付、可上量的市场结果。
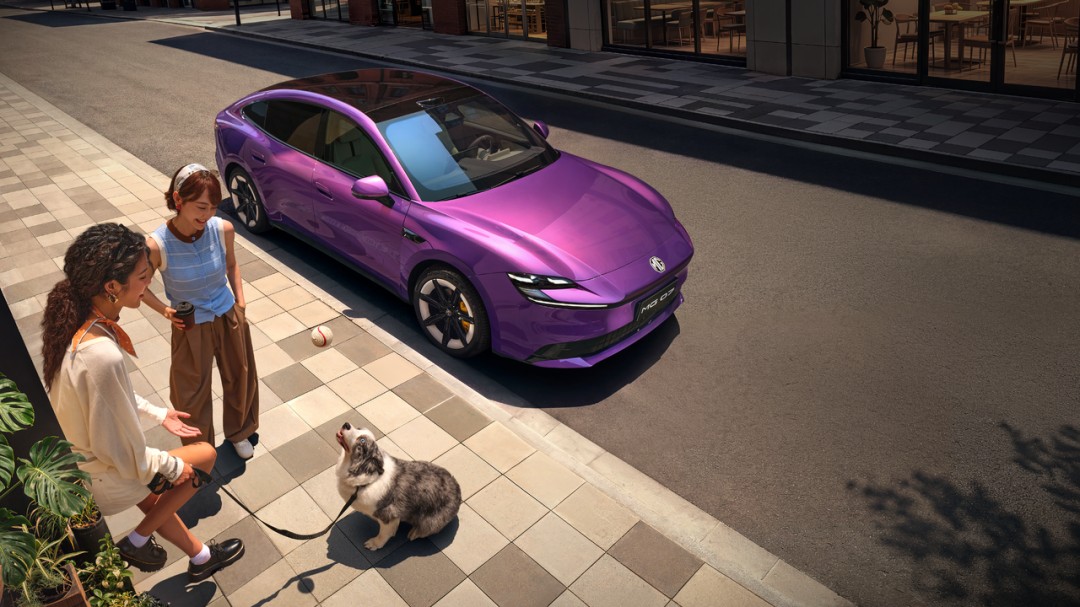
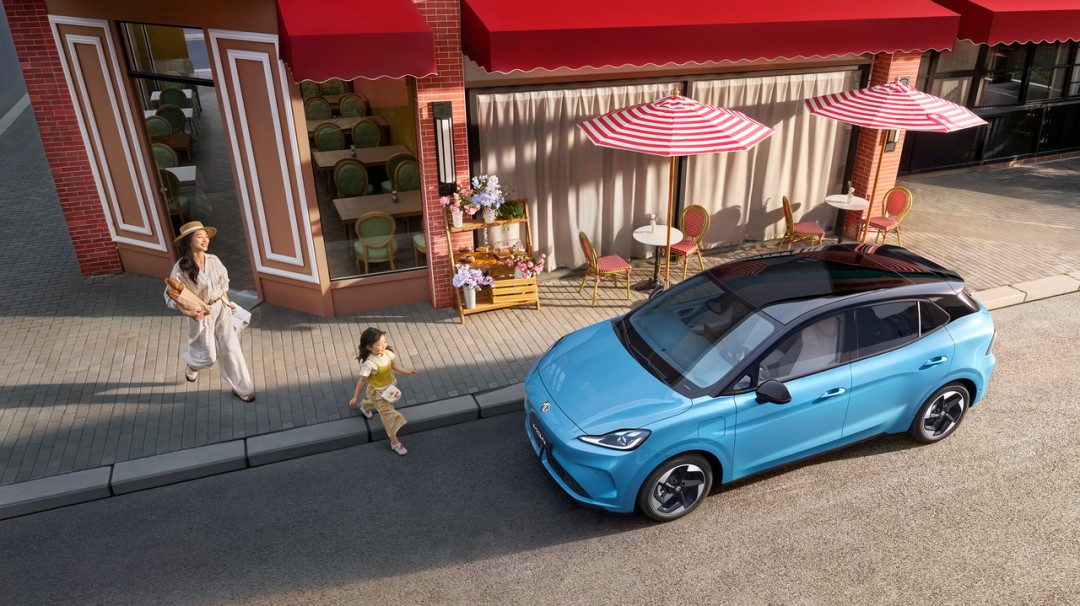
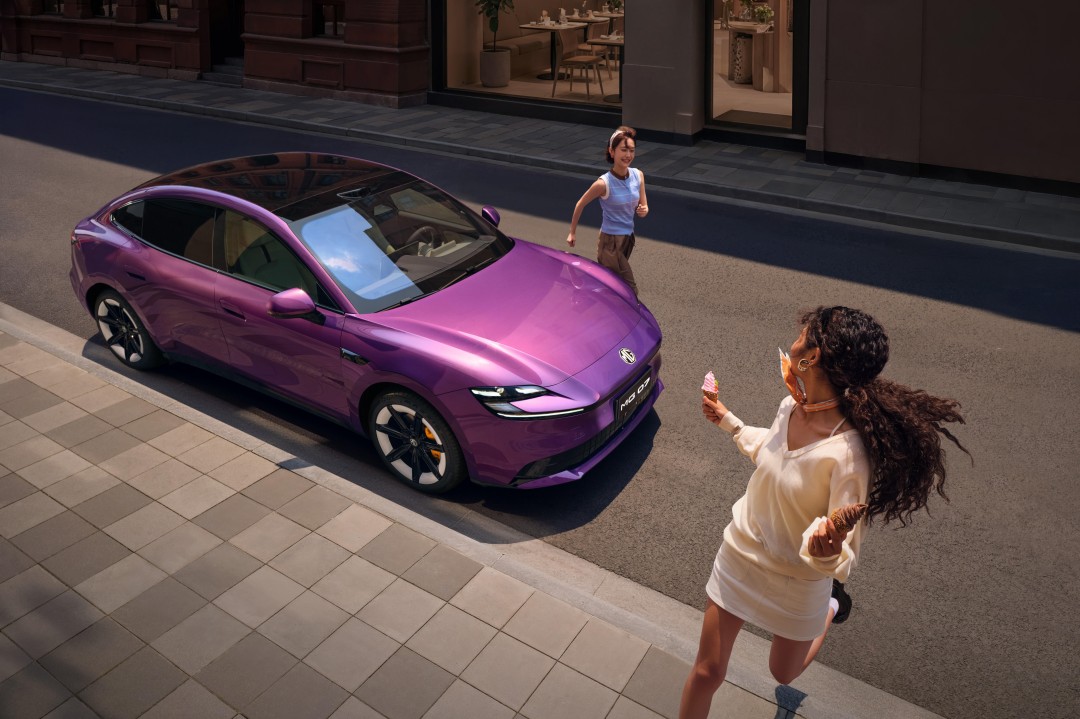
MG品牌则向宽而行,为百年轿跑基因注入电动化内涵,坚持推动技术平权与体验平权,满足10-20万元级年轻用户的个性化用车需求。MG07于8月21日推向市场,上市1分57秒大定破万,20天累计锁单突破42000台,中高配车型累计销量占比高达94.5%。MG07连续两个月销量破万,上市首月交付14577台,10月交付12393台,稳居国内新能源轿车TOP2。MG4市场表现同样强劲,截至目前全球累计销售超过52.5万台,国内实现13个月月销稳态破万;10月国内销售15503台,获得全能源紧凑型车第一,海外获得E-NCAP/ANCAP双五星安全认证,并多次登顶欧洲紧凑纯电销冠。双07与MG4形成的爆款接力,使荣威和MG在不同细分市场同时具备上量能力,也让上汽乘用车的百万辆具备了更均衡的产品支撑。
百万辆背后的体系能力
如果只看销量数字,百万辆是一个规模节点;如果看增长方式,百万辆更是一次体系能力的兑现。上汽乘用车早在2025年初便推进“大乘用车”板块资源整合,将分散的自主品牌资源集中到一体化运营体系中,推动资源向同一战略方向和核心产品集中。2025年末,上汽乘用车销售公司成立,进一步打通产品、营销与用户运营全链路,使研产销协同和用户反馈机制在组织层面落地。用户声音更快进入产品定义,技术积累更快转化为量产配置,两者又在同一套流程中相互校验。组织效率、技术积累与产品定义由此不再各自独立,而是形成一套可跨车型复用的体系能力。
在产品打造层面,上汽乘用车形成了一套可复用的爆款方法:将用户真实需求前置到产品立项环节,并组织营销团队与产品团队开展“红蓝对抗”,从市场与产品双视角对核心价值进行多轮校验;产品上市之后,以“听劝式升级”持续迭代,把用户反馈转化为产品进化的动力。这套方法的价值在于,它把爆款从偶然现象转化为可重复的流程能力。荣威家越07和MG07能够在上市初期快速获得订单,MG4能够保持长期月销稳定,背后都有这套体系能力在发挥作用。
从行业的角度看,上汽乘用车2026年的增长路径提供了一个值得关注的样本:在行业存量竞争加剧、新能源政策红利退坡的环境下,自主品牌并不只能依靠价格竞争或阶段性红利获取规模。通过战略聚焦推进体系变革,通过体系能力加速新能源转型,同样可以走出一条规模、排名、结构同步向上的路径。百万辆不只是一次销量跨越,更说明上汽乘用车的增长动力已经从市场机会驱动转向体系能力驱动。
写在最后
截至11月初,上汽乘用车年内销量突破100万辆,连续7个月月销破10万,单月及累计销量挺进乘用车企业排名TOP5,1-10月累计销量同比增长43.8%,新能源累计销量同比增长157.6%,新能源渗透率提升至61.7%。这些数据共同勾勒出一条清晰的增长曲线:规模在扩大,排名在提升,结构在优化,双品牌在接力。百万辆是上汽乘用车的新起点,也是其体系能力的一次阶段性检验。立足新起点,上汽乘用车锚定用户需求、夯实技术价值、坚守品牌本心,以“上汽行皆上乘”的愿景使命,在自主品牌向上突破的进程中继续向下一个百万辆目标稳步迈进。