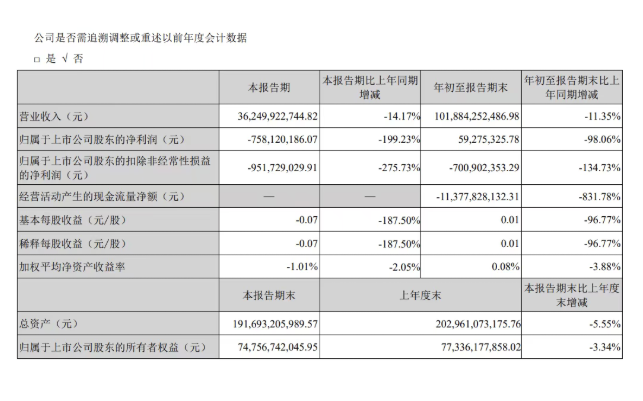
2026年10月30日晚,长安汽车交出2026年三季报。前三季度营收1018.84亿元,同比下降11.35%;归母净利润0.59亿元,同比降98.06%,第三季度单季亏损7.58亿元。
单看这些数字,这份报表并不亮眼。但财报显示,它在前三季度的研发费用为52.61亿元,同比增长4.4%。营收在缩,但研发费用在涨,个中反差,比利润数字更值得琢磨。
当下,汽车行业正在集体降本。内卷式价格战打到了现在,传统“金九银十”旺季不旺,靠降价已拉不动销量。
对此,多数车企的措施是收缩降本,比如砍研发、砍投入、保报表——先活下来,再谈未来。
但长安汽车三季报却给出了相反的另一个答案,研发费用不降反增,研发费用率从去年同期的4.38%抬升到5.16%。
这表明,长安看得深、看得远。尽管行业淘汰赛加剧,但车企最不能省的钱,就是研发。研发买的是增量能力,将换来行业下一个周期的门票。
那些靠省研发费用才撑住的利润表,会在未来两三年受到加倍反噬,比如产品断档、技术代差、品牌掉队……那些代价,远比当季利润难看。
行业越卷,技术护城河越值钱,这是汽车业反复验证过的规律。
长安把研发费用花在了3件事上。其一,智能化。9月发布的天枢领航,是首个央企自研的一段式端到端智能驾驶辅助系统,首搭在启源Q06上市,Ultra版选装率接近50%——用户用钱投票,其技术从发布会上的演示变成了能赚钱的商品。
其二,新能源。9月,长安新能源销量占比突破55.6%,启源A06、Q06所在平台实现盈利,研发费用被摊薄。
其三,全球化。前三季度,长安海外销量72.7万辆,同比增长56%,占总销量43%。加上其泰国罗勇工厂、供应链外迁、欧洲NCAP五星认证,每一笔投入都沉淀成了资产。
所以,长安的研发费不是花掉了,而是变成智能驾驶辅助选装率,变成新能源汽车平台的盈利,变成海外市场份额。当季亏损是投入的时差,不是能力的差距。
当然,逆周期研发,不是谁都玩得起的游戏,它需要几大底气。
一是现金流的承受力。长安前三季度经营现金流-113.78亿元,压力不小,但研发没有缩水。二是央企的体制优势,政产学研协同、金融资源、地方政府配套,让长安在行业出清期比别的车企多一条腿走路,有资格勒紧裤腰带搞技术。
在汽车行业卷到极致的当下,车企比拼的,不是谁省得多,而是谁在别人省钱的时候,把该投的钱投了出去。长安就在做这种难而正确的事。7.58亿的亏损里,有一大半投向了未来。假以时日,长安汽车将收获时间的玫瑰。