现阶段,城区NOA正在向更多价位的车型普及,智驾供应商也在争夺新的量产项目。
但行业热度上升,并没有让所有企业都过得更好,规模增长的红利,并没有均匀地落在每一家供应商身上。
2026年7月,有媒体报道称,一家由两支智驾团队整合而成的供应商,在不到一年内启动多轮人员调整,涉及算法研发、软件开发和测试等部门,预计缩减人数超过200人。
过去一年,智驾供应商的裁员、停工乃至破产清算已屡见不鲜。
当智驾市场仍在扩大,为什么一些拥有技术积累、研发团队和量产项目的公司,却开始承受经营压力?
01有订单、有技术 为什么还是可能赚不到钱?
过去几年,智驾公司竞争的重点之一就是拿下车企定点、进入量产车型,并通过更多项目摊薄研发成本。
但在实际经营中,获得定点只是商业链条的起点。
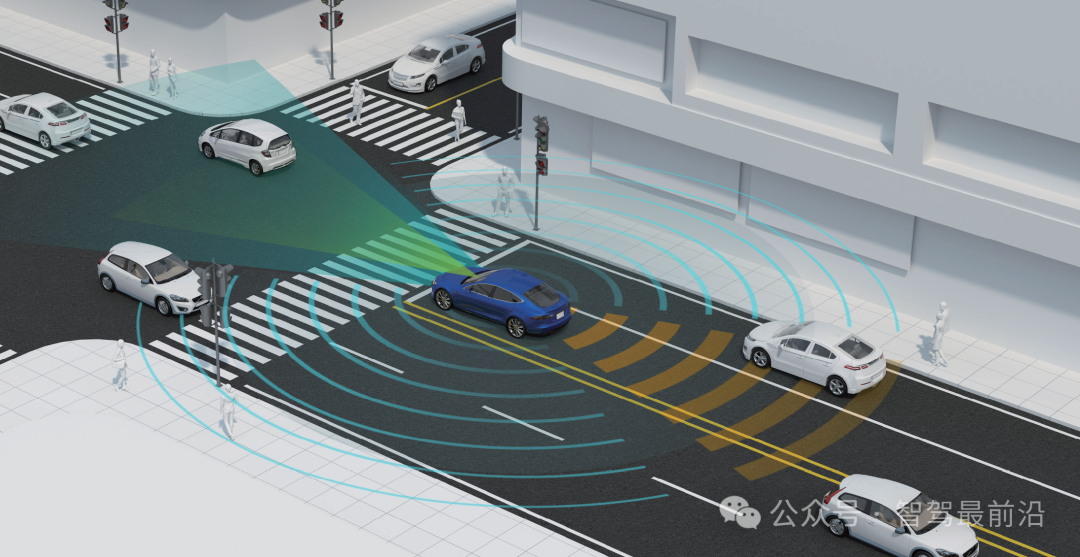
一套智驾方案从定点走向量产,需要完成芯片平台适配、软件开发、车辆标定和测试验证。
不同车型的传感器布局、计算平台和车辆运动特性存在差异,即使底层算法可以复用,也不代表所有开发工作都能直接复制。
如果供应商为了拿下项目持续压低报价,开发和适配成本却没有同步下降,项目数量增加反而可能带来更大的资源压力。
此外,智驾项目并不是完成一次交付就结束了。
量产之后,供应商仍然需要处理软件升级、问题排查、新场景验证和后续车型适配。
客户购买的不是一次性交付的算法,而是一套需要持续维护的系统。
这其实就让车企和供应商很难站在统一角度去考虑问题,车企看到的是单车采购成本,供应商承担的却可能是一整套长期研发和交付成本。
Momenta作为智驾供应商领域的明星企业,已经获得多家车企的量产项目认可。
2026年上半年,其实现营业收入16.02亿元,同比增长75.9%;同期研发投入为11.6亿元,相当于营业收入的72.6%。公司经调整净亏损收窄至1409.7万元,经营表现明显改善。
但从这组数据中也可以看出,即便智驾企业已经形成一定的量产规模,也需要持续投入资源维持技术竞争力。
对于客户数量更少、项目复用程度更低的供应商,这种压力只会更加明显。
对于智驾公司而言,真正需要的,不只是更多定点,而是能够持续转化为出货、收入和回款的项目。
02车企开始自研 供应商还能靠什么建立优势?
现如今,车企对智驾核心能力的掌控需求也正在增强。
对于车企来说,智驾不再只是一个可以独立采购的功能模块。它还关系到整车产品体验、软件迭代效率、研发成本和品牌差异化。
能够自主掌握关键技术,就有机会更直接地控制产品开发节奏。
但自研并不意味着所有车企都会放弃外部供应商。
芯片、算法、工具链和完整解决方案涉及不同的研发门槛,车企也需要根据自身规模、技术积累和产品规划作出选择。
在此背景下,供应商就需要重新证明自己的价值。
如果一家供应商主要依靠为不同车型定制软件获得收入,那么项目越多,是否就一定越有优势?
如果每进入一个新车型都需要投入大量工程人员,原有方案又难以在其他项目上复用,规模增长反而难以带来预期的成本优势。
反过来,如果供应商拥有可复用的平台、成熟的开发工具和稳定的交付体系,同一套技术就有机会服务更多车型,将前期研发成本分摊到更大的业务规模中。
这也是为什么不同智驾供应商的业务模式,会产生不同的经营结果。
以地平线为例,其业务不仅包括智能驾驶计算平台,也在拓展授权及服务和辅助驾驶解决方案。
2026年上半年,公司授权及服务收入同比增长52.7%,达到11.29亿元,超过同期产品及解决方案收入。
地平线的授权收入之所以能超过产品收入,是因为它提供的是芯片架构、工具链这类底层能力,客户拿走后可以自己完成上层开发。
对于交付完整方案的供应商而言,更需要考虑的是如何将需要定制的部分压缩在尽可能薄的一层,让同一套平台在进入新车型时,增量工程投入不随项目数量线性上升。
当车企拥有更多技术选择时,供应商的竞争力不能只体现在某个项目上能否做出功能,还要体现在以更低的边际成本、更稳定的交付质量,将已经验证过的技术复用到更多客户身上。
03团队整合之后 为什么还是难以形成竞争力?
人员调整是企业经营压力最容易被看到的信号,却不一定是问题的根源。
前面提到的某智驾供应商,在两支团队整合后,原本希望通过资源整合形成覆盖不同辅助驾驶等级的产品组合。
但媒体后续报道显示,该公司部分新增项目更多集中在入门级方案,中高阶项目的资源投入有所收缩,部分项目结束或面临取消。
很多时候,团队整合很难实现1+1>2的效果,将两支团队放在一起,并不等于两套技术能够自然融合,更不会让原有客户和项目自动转化为稳定收益。
不同团队可能采用不同的技术架构、开发流程和项目管理方式。
整合之后,企业仍然需要明确产品边界、统一技术平台、配置研发资源,并决定哪些方向值得持续投入。
如果产品线铺得太宽,每个方向都需要研发人员、测试资源和客户适配,企业就可能同时承担多条技术路线的成本。
若市场需求发生变化,或者部分项目未能按计划落地,原有资源配置就需要重新调整。
不过,人员收缩本身不能证明一家企业失去了技术竞争力。
合理的资源调整也可能帮助企业集中力量,放弃低收益项目,将研发投入转向更有量产前景的产品。
关键在于,调整之后,企业是否保住了核心研发能力,是否仍能兑现客户项目,是否拥有可持续的产品路线。
削减人力可以降低一部分成本,却不能自动解决产品缺乏竞争力、项目无法盈利或客户需求发生变化的问题。
如果企业只是缩小团队,却没有改善项目的盈利能力和技术复用效率,经营压力仍然可能再次出现。
04智驾行业的竞争 正在从争取项目转向经营能力
智驾行业持续升温的当下,智驾供应商的处境并不完全相同。
有的企业拥有芯片、软件和工具链等多层业务,可以通过不同产品形成收入来源;有的企业以量产辅助驾驶为核心,依靠技术开发服务和软件授权拓展客户;还有的企业主要依赖定制项目,需要持续投入工程人员完成车型开发。
不同路线都有自己的市场,但它们对研发投入、客户结构和规模化交付的要求并不一样。
对于以定制项目为主的企业,客户数量、单个项目的利润空间和回款周期,可能直接影响团队能够维持多大规模。
对于拥有可复用平台的企业,竞争重点则在于能否把技术能力复制到更多车型,同时控制新增项目的开发成本。
因此,智驾行业的竞争,正在从技术能否做出来转“技术能否以可持续的成本做成一门生意。
技术仍然是入场条件,它决定供应商能否进入市场;但入场之后,商业能力决定这项技术能否持续迭代、形成长期业务。
当城区NOA逐渐进入更多价位的车型,基础功能的普及也会抬高供应商的竞争门槛。
企业不仅要证明自己能够做出一套智驾系统,还要证明这套系统具有足够的差异化、能够稳定交付,并且值得客户持续采购。
对于智驾公司来说,最危险的情况可能不是暂时没有拿到新订单,而是已经投入大量资源,却始终无法形成可复用的产品和可持续的收入。
05最后的话
智驾市场越热,越不能只看一家企业拿到了多少定点、拥有多少研发人员,或者推出了多么先进的技术。
更重要的是它能否把这些技术转化为持续的量产交付和经营回报。
市场仍然在增长,但并不是所有企业都能从增长中获益。
接下来,真正拉开智驾供应商差距的,可能不只是技术能力的高低,还有谁能以可持续的成本,把技术变成一门能够长期经营的生意。