9月14日晚,广汽集团(A股601238/H股02238)公告称,已与中国第一汽车股份有限公司签署《意向协议》,筹划通过发行A股股份购买一汽股份持有的“某整车合资公司”部分股权,并募集配套资金。交易完成后,一汽股份将成为广汽第二大、具战略影响力的股东;广汽A股自9月14日开市起停牌,预计不超过10个交易日。
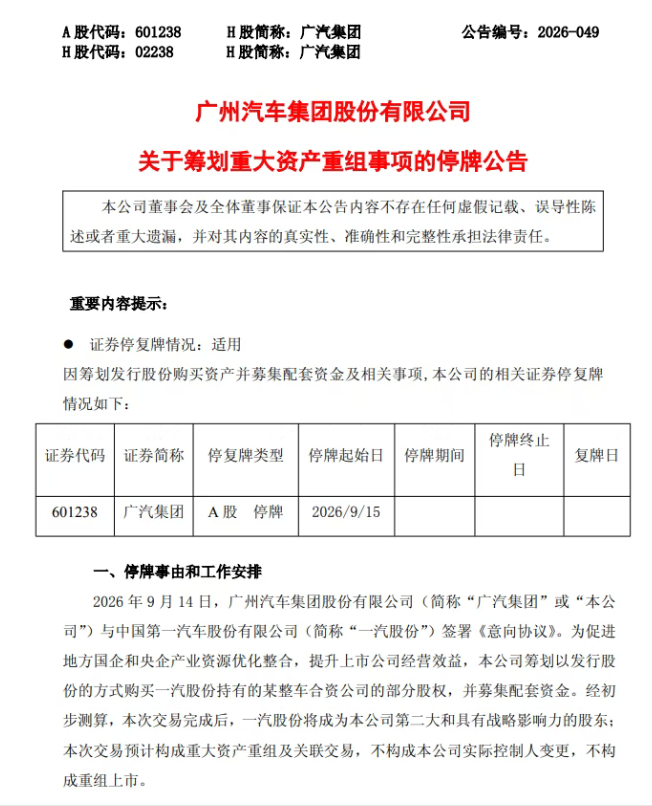
公告未点名标的,仅说明其属汽车制造业、因涉及境外上市公司暂缓披露名称,后续在重组预案中公布。多家媒体援引接近人士称,标的或指向一汽丰田,但截至发稿广汽、一汽均未官宣,行业讨论应把它视为“高概率推测”而非既定方案。
不是集团合并,是“以股换股”绑定合资资产
从交易结构看,这次并非一汽吸收广汽,也不是两家集团法人合并。广汽以新增股份作为对价,换取一汽股份所持合资整车公司部分股权;一汽股份不拿现金,转而成为广汽战略股东。配套募资另行推进。广汽在公告中明确表示,交易旨在“促进地方国企和央企产业资源优化整合,提升上市公司经营效益”,预计构成重大资产重组及关联交易,但不变更实控人、不构成重组上市。
这意味着整合切口很聚焦:先围绕某一合资板块做股权绑定,再谈研发、采购、产能、渠道协同。相比此前市场反复炒作的“南北车厂整体合并”,这条路径更轻,也更容易在国资审批、外方股东同意、上市公司合规之间推进。
若标的为一汽丰田,南北丰田协同逻辑最顺
一汽股份合资资产主要包括一汽‑大众、一汽丰田、奥迪一汽新能源等。市场偏向一汽丰田,原因有三:一是公告强调“涉及境外上市公司”,丰田为典型境外上市外方;二是广汽本身拥有广汽丰田,南北丰田在产品、平台、供应链上重叠度高;三是若仅装入部分股权,既不完全动摇一汽合资利润池,又能让广汽在丰田中国体系内获得更高话语权。
销量层面,2025年一汽丰田约80.6万辆、广汽丰田超77万辆;2026年8月,一汽丰田批售5.4993万辆、同比降21.4%,广汽丰田5.2368万辆、同比降20.7%,上半年丰田在华销量69.47万辆、同比降17.1%。在双车战略下,凯美瑞/亚洲龙、汉兰达/皇冠陆放、锋兰达/锐放等姊妹车长期并存,渠道分治、研发分头投入。若通过股权重组把南北丰田纳入更紧密的资本与运营框架,联合采购、平台共用、智电本地化、售后网络互补都有降本空间。
不过,“成立丰田中国销售公司、丰田50%+一汽广汽各25%”等说法目前多来自媒体引述,并非广汽公告内容;外方股比、销售体系是否合并、哪些姊妹车保留,仍要看后续预案和外方意见。
两家都处在盈利与转型压力期
广汽2026年上半年营收461.21亿元、同比增9.38%,归母净利润-44.67亿元、亏损同比扩大75.98%,主要受合资业绩下滑、销售投入加大及汇率等因素影响。一汽上半年整体销量151.8万辆、同比降约15.33%,其中红旗降38.8%,自主新能源产量占比约13.5%,低于行业新能源渗透水平。一边是南方地方国企、自主新能源(埃安)和电池技术有积累但合资拖利润;一边是央企、北方渠道和红旗/解放体系强、但智电转化偏慢。分析师普遍把这种“市场南北、机制央地、技术互补”作为本次整合的产业理由。
政策窗口:兼并重组从口号进入预案期
9月11日前后,工信部等九部门印发智能网联新能源汽车“十五五”相关规划,提出加大汽车企业依法兼并重组和跨区域整合力度、推进集团化管理改革;国资层面近年也多次强调央企新能源业务提速、骨干车企盘活存量。在此之前,长安、东风曾有集团层面重组酝酿但未落地,本次广汽—一汽选择“发股买合资资产+战略入股”,相当于把央地整合从意向性合作推进到上市公司资产重组流程。
对行业而言,信号意义大于单笔交易:在整车利润率承压、价格战持续的背景下,国有车企不再只靠单品牌扩规模,而是通过股权纽带做研发集约、产能调配、采购集中和海外渠道协同。
后续看三个节点
一是10个交易日内的重组预案,是否会点名标的、披露装入比例与发行股份规模;二是一汽股份最终持股比例、是否进入广汽董事会及获得哪些战略权利;三是外方(若涉及丰田)是否出具同意或放弃优先购买权,以及国资、证监会、反垄断等审批进度。
在预案出台前,任何“南北丰田已经合并”“销售网络统一”“某车型停产”都属于推演。对行业更现实的判断是:中国汽车央地整合已从“谁合并谁”转向“先装哪块资产、如何用小股权撬动大协同”,广汽—一汽若跑通,将为后续国有整车资产重组提供可复制样本。